Lielgraudu krusa vai spēcīga vētra, kas vēl pavisam nesen plosījās Latvijā un pārsteidza teju katru trešo nesagatavotu, var radīt zaudējumus vairāku tūkstošu eiro apmērā. Par laimi, ir risinājums – tos apdrošināt.
Skaidrojam, ar kādām izmaksām jārēķinās, kādus riskus polises patiesībā sedz un ko iesaka eksperti, lai saules paneļu uzstādīšana un turpmāka darbība būtu droša.
Sakapā krusa, norauj vējš
Pēc apdrošināšanas akciju sabiedrības “BTA Baltic Insurance Company” (BTA) apkopotās informācijas, vairāk nekā puse no visiem pieteiktajiem apdrošināšanas gadījumiem gan privātajā, gan komerciālajā sektorā ir tieši saistīti ar meteoroloģiskajiem riskiem – vētru, krusu un zibeni. Vēja ietekmē paneļi tiek norauti no stiprinājumiem, nereti uz tiem uzgāžas koki vai tiek uzpūsti dažādi priekšmeti.
Apdrošināšanas kompānija dalījusies arī ar piemēriem no atlīdzību lietu prakses. Vienā no gadījumiem vējš no komercīpašuma jumta norāva vairākus paneļus, radot zaudējumus 14 200 eiro apmērā. Citā situācijā vasaras negaisa laikā krusa sakapāja saules paneļus uz privātmājas ēku jumtiem, un BTA izmaksātā atlīdzība sasniedza 11 900 eiro. Savukārt aprīļa vētru laikā kādā pagalmā tika nolauztas četras lielas egles, kas uzkrita saules paneļiem, kas bija novietoti uz zemes, radot postījumus 7100 eiro apmērā. Tomēr finansiāli vissmagākais trieciens nav bijis saistīts ar dabas stihiju, bet gan ugunsnelaimi. Apdrošinātāja BTA līdz šim dārgākā izmaksātā atlīdzība par bojātiem saules paneļiem sasniegusi 90 600 eiro.
Viena no lielākajām saules paneļu īpatnībām ir to mānīgais vizuālais stāvoklis pēc negadījumiem. Saules paneļi var izskatīties neskarti, taču to funkcionalitāte var būt neatgriezeniski iedragāta. Kā publiskā paziņojumā skaidro BTA Apdrošināšanas atlīdzību departamenta direktors un apdrošināšanas eksperts Ivo Danče, “bojāti paneļi var turpināt darboties, taču plaisu vai citu defektu dēļ saražot ievērojami mazāk elektroenerģijas – piemēram, šogad ir reģistrēti gadījumi, kad pēc vētras saules paneļu sistēma turpina strādāt, taču ražo ar minimālo jaudu”.
Taupības nolūkos daļa privātmāju īpašnieku reizēm nolemj iekārtas iegādāties un montēt pašu spēkiem, tomēr nozares speciālisti uzsver, ka to nav ieteicams darīt bez atbilstošas profesionālas kvalifikācijas. Latvijas Atjaunīgās enerģijas alianses izpilddirektors Arnolds Arnis Ābelīte brīdina par kļūdām montāžā: “Nepareizi izveidoti savienojumi, neatbilstoši stiprinājumi vai savstarpēji nesaderīgas iekārtas var palielināt pārkaršanas, īssavienojuma, mitruma iekļūšanas un mehānisku bojājumu risku. Tāpēc sistēmas projektēšana un uzstādīšana jāuztic kvalificētam speciālistam, kurš pēc darbu pabeigšanas pārbauda, vai viss darbojas korekti un droši.”
No apdrošināšanas viedokļa nekvalitatīva montāža ir viens no biežākajiem iemesliem atlīdzības izmaksas atteikumam. Lielākā daļa apdrošinātāju savos noteikumos skaidri nosaka: ja zaudējumi radušies būvniecības normu pārkāpumu, konstrukciju pārslogošanas vai nekvalitatīvu stiprinājumu dēļ, zaudējumi netiek atlīdzināti.
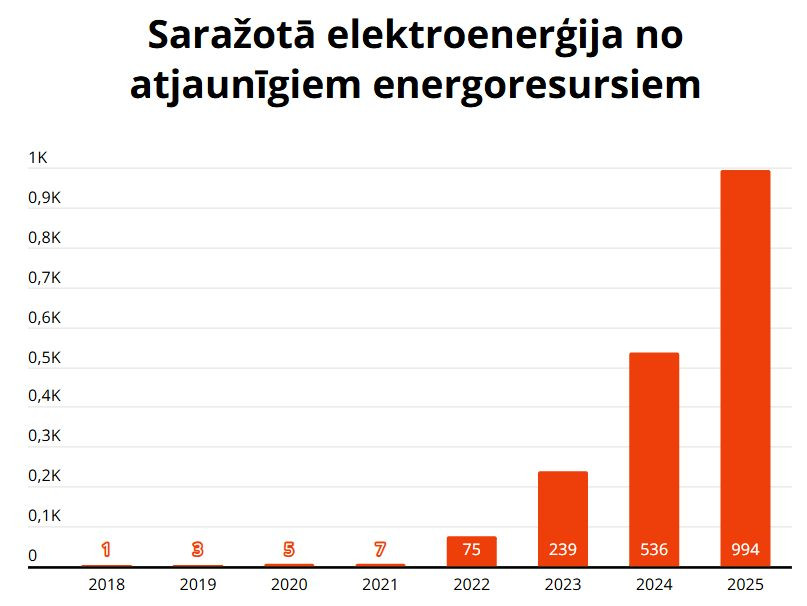
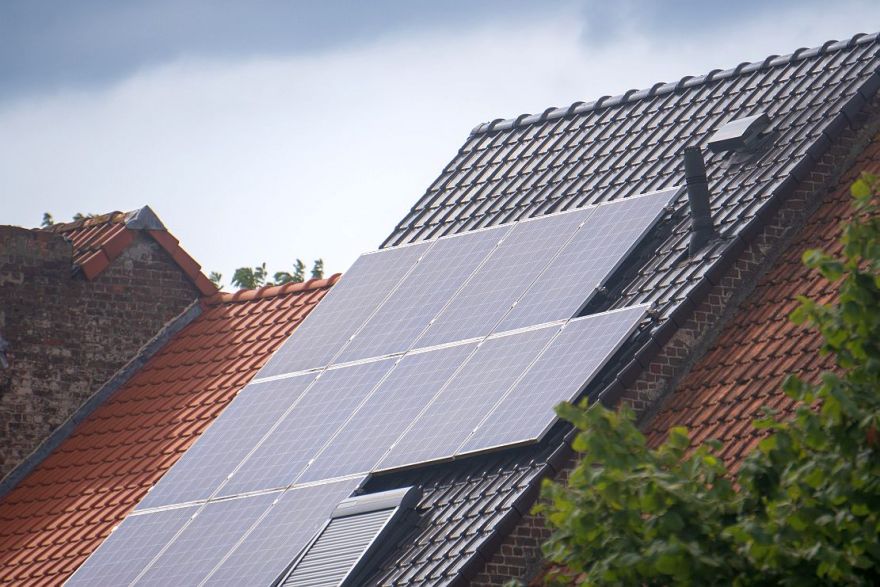
Statistika – Centrālās statistikas pārvaldes dati spilgti apliecina saules enerģijas bumu: ja vēl 2021. gadā saules paneļi saražoja vien 7 gigavatstundas (GWh), tad līdz 2025. gadam šis apjoms piedzīvojis teju neticamu lēcienu, sasniedzot jau 994 GWh. Ilustrācija: LETA
Cik tas maksā?
Latvijas tirgū saules paneļu apdrošināšanai tiek izmantotas divas pieejas: tos iekļauj vispārējā mājokļa polisē vai apdrošina atsevišķi.
Atsevišķas polises cena atkarīga no iekārtas vērtības. Piemēram, BTA pamata aizsardzība pret vētru, krusu un uguns risku maksā 2,50–7,00 eiro mēnesī, bet paplašinātajā piedāvājumā saules paneļi tiek apdrošināti arī pret bojājumiem, ko var radīt avārijas izraisīts vai iepriekš neizziņots elektrības padeves pārtraukums, pārspriegums, pārslodze vai īssavienojums zibens spēriena rezultātā. Paplašināta polise izmaksā 3,00–8,50 eiro mēnesī. Standarta pašrisks ir 140 eiro – tā ir summa, ko zaudējuma gadījumā saules paneļu īpašnieks sedz no savas kabatas (piemēram, ja vētra nodara postījumus par 1000 eiro, jūs maksājat 140 eiro, bet pārējos 860 eiro sedz apdrošinātājs).
Finansiāli izdevīgākais ceļš bieži vien ir saules paneļu pievienošana mājokļa polisei, ko piedāvā tādas apdrošināšanas kompānijas kā “BALTA”, “If”, “ERGO” un citas. Mājas apdrošināšanas rēķins tādā gadījumā palielinās vien vidēji par 20–55 eiro gadā. “BALTA”, kā arī citu apdrošināšanas kompāniju polisēs ietverta arī enerģijas uzkrāšanas akumulatora apdrošināšana. Pašrisks vairumā kompāniju svārstās no 70 līdz 150 eiro, bet tas atkarīgs no izvēlētā līguma veida.
Ekspertu padomi
Lai saules paneļu sniegtais ietaupījums nepārvērstos neparedzētos zaudējumos un strīdos ar apdrošinātāju, eksperti iesaka ievērot piecus pamatnoteikumus:
1. Iegādājoties saules paneļus un invertorus, pārliecinieties, ka precēm ir ražotāja atbilstības deklarācija (CE marķējums) un tehniskie sertifikāti, kas apliecina to piemērotību Latvijas klimatiskajiem apstākļiem.
2. Pēc montāžas pabeigšanas pieprasiet no sertificētā meistara tehnisko dokumentāciju un informāciju par veiktajām pārbaudēm. Šie dokumenti būs galvenais pierādījums apdrošinātājam, ka sistēma izbūvēta atbilstoši normatīviem.
3. Ja uzstādāt paneļus mājai, kurai jau ir spēkā esoša polise, nekavējoties informējiet savu apdrošinātāju. Ja paneļi nav fiksēti polisē, atlīdzība vētras vai ugunsgrēka gadījumā var tikt atteikta.
4. Ja pēc vētras konstatēta deformācija vai bojāti vadi, nekādā gadījumā neaiztieciet sistēmas daļas paši! Dūmu vai deguma smakas gadījumā nekavējoties zvaniet uz 112.
5. Ja drošības apstākļi atļauj, nofotografējiet bojātās detaļas un sistēmas ziņojumus – tas ievērojami paātrinās atlīdzības lietas izskatīšanu.